
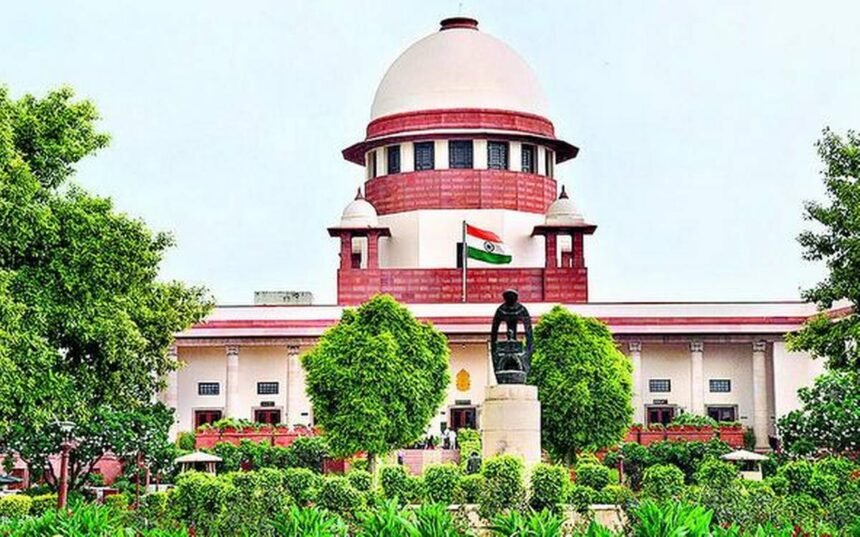
नयी दिल्ली: उच्चतम न्यायालय ने बृहस्पतिवार को कहा कि डिजिटल धोखाधड़ी के मामलों में यदि किसी वित्तीय संस्थान की उचित जांच-पड़ताल में नाकामी के कारण अपराध हुआ है, तो पीड़ितों को कम-से-कम गंवाई गई रकम के बराबर मुआवजा मिलना चाहिए।
शीर्ष अदालत ने बैंकों की जवाबदेही तय करने और धोखाधड़ी रोकने के लिए कड़े प्रावधान करने पर भी जोर दिया।
प्रधान न्यायाधीश सूर्यकांत और न्यायमूर्ति जॉयमाल्या बागची एवं न्यायमूर्ति वी. मोहना की पीठ ने कहा कि साइबर अपराध के मामलों में 50 प्रतिशत की कमी आने के बावजूद इस साल अब तक लोगों को करीब 800 करोड़ रुपये का नुकसान उठाना पड़ा है।
पीठ ने कहा कि भारतीय रिजर्व बैंक (आरबीआई) के प्रस्तावित नियामकीय ढांचे में मुआवजे, धोखाधड़ी की रोकथाम और वित्तीय संस्थानों की जवाबदेही के स्पष्ट प्रावधान होने चाहिए।
अदालत आरबीआई के प्रस्तावित ‘अपने ग्राहक को जानें’ (केवाईसी) संशोधन निर्देश, 2026 की पहले समीक्षा करेगी। इन निर्देशों को 30 नवंबर तक अधिसूचित करने और 31 दिसंबर तक लागू करने का प्रस्ताव है।
पीठ ने अपने आदेश में कहा, ‘‘आरबीआई के प्रस्तावित नियामकीय उपायों में वित्तीय संस्थानों के लिए ‘डिजिटल अरेस्ट’ या साइबर धोखाधड़ी के पीड़ितों को उचित मुआवजा देना अनिवार्य होना चाहिए। यह मुआवजा ग्राहक की गंवाई गई रकम से कम नहीं होना चाहिए, बशर्ते यह पाया जाए कि धोखाधड़ी वित्तीय संस्थान की उचित जांच-पड़ताल में नाकामी के कारण हुई।’’
प्रधान न्यायाधीश ने कहा कि बैंकों के खिलाफ दंडात्मक प्रावधान जरूरी हैं, अन्यथा वे अपनी कार्यप्रणाली में सुधार नहीं करेंगे।
उन्होंने यह सवाल भी किया कि बैंक खातों को उनकी प्रकृति और लेनदेन के तरीके के आधार पर अलग-अलग श्रेणियों में क्यों नहीं बांट सकते और संदिग्ध गतिविधियों की पहचान के लिए कृत्रिम मेधा (एआई) का इस्तेमाल क्यों नहीं कर सकते।
उन्होंने कहा, “बैंकों के पास खाताधारकों के लेनदेन का पूरा ब्योरा होता है। ऐसे में यदि कोई व्यक्ति, जो सामान्य तौर पर छोटी रकम का लेनदेन करता है, अचानक बड़ी रकम भेजने की कोशिश करता है, तो बैंक को हस्तक्षेप करना चाहिए।”
पीठ ने कहा कि बैंकों को खाताधारक के सामान्य लेनदेन से अलग असामान्य लेनदेन को कुछ समय के लिए रोकने, संदिग्ध गतिविधियों की स्वचालित सूचना देने और जरूरत पड़ने पर खाताधारक से सीधे संपर्क कर लेनदेन की पुष्टि करने की व्यवस्था करनी चाहिए।
शीर्ष अदालत ने यह भी कहा कि ‘डिजिटल अरेस्ट’ की धोखाधड़ी के संभावित शिकार ग्राहकों के खातों में संदिग्ध और बड़ी रकम का लेनदेन होने पर नजदीकी पुलिस थानों को खुद ही सूचना दी जानी चाहिए। इससे पुलिस समय रहते खाताधारक से संपर्क कर सकती है।
प्रधान न्यायाधीश ने कहा कि रकम खाते से निकल जाने के बाद जांच करना पर्याप्त नहीं है। उन्होंने कहा, ‘‘रिपोर्ट तो घटना के बाद की महज पड़ताल होगी। हमारी चिंता इसे रोकने को लेकर है।’’
‘डिजिटल अरेस्ट’ साइबर धोखाधड़ी का एक तरीका है, जिसमें ठग खुद को पुलिस या किसी जांच एजेंसी का अधिकारी बताकर लोगों को गिरफ्तारी का डर दिखाते हैं और उनसे पैसे ऐंठते हैं।
अटॉर्नी जनरल आर वेंकटरमणी ने न्यायालय को बताया कि आरबीआई बैंकिंग संस्थानों और उनके कर्मचारियों की जवाबदेही के विभिन्न पहलुओं पर विचार कर रहा है। इसमें धोखाधड़ी में कर्मचारियों की मिलीभगत पाए जाने पर व्यक्तिगत जिम्मेदारी और आपराधिक कार्रवाई भी शामिल है।
इस पर प्रधान न्यायाधीश ने कहा, ‘‘नियमों में जवाबदेही का प्रावधान होना चाहिए, अन्यथा हम न्यायिक आदेश के जरिए इसे लागू करेंगे।’’
पीठ ने सभी अधिकृत वित्तीय संस्थानों की सूची भी मांगी, ताकि उसके निर्देश पूरे क्षेत्र पर लागू किए जा सकें। पीठ ने स्पष्ट किया कि कार्यवाही में हर बैंक को अलग से पक्षकार बनाए बिना भी सभी वित्तीय संस्थानों पर लागू होने वाले निर्देश जारी किए जा सकते हैं।
पीठ ने राज्यों और केंद्रशासित प्रदेशों की एजेंसियों को डिजिटल अरेस्ट के मामलों में दर्ज प्राथमिकी और जांच का ब्योरा देने तथा ऐसे अपराधों की रोकथाम के सुझाव देने का भी निर्देश दिया।
इस बीच, त्वरित संदेश मंच व्हाट्सऐप की ओर से पेश वरिष्ठ अधिवक्ता कपिल सिब्बल ने अदालत को बताया कि मंच अब तक 9,400 संदिग्ध खातों के खिलाफ कार्रवाई कर चुका है। उन्होंने कहा कि कंपनी संदिग्ध खातों की पहचान करने और उपयोगकर्ताओं को सतर्क करने के लिए सॉफ्टवेयर विकसित कर रही है।
उच्चतम न्यायालय ‘फर्जी दस्तावेजों से जुड़े डिजिटल अरेस्ट के पीड़ितों के संबंध में’ स्वतः संज्ञान लेकर सुनवाई कर रहा है।